
Aunque parezca mentira, en el mundo de la contabilidad y la gestión empresarial, los números pesan, pero no lo son todo. Detrás de cada balance, cuenta de pérdidas y ganancias o estado de flujos de efectivo, hay un documento que da orden y sentido a esos datos. ¿Sabes cuál es? Exacto, hablamos de la memoria en los estados financieros.
Este informe forma parte de los estados financieros y su misión es argumentar, ampliar y contextualizar los datos económicos de la empresa. Gracias a él, los números dejan de ser simples cifras abstractas para convertirse en información útil. Directivos, inversores, entidades financieras o cualquier persona que necesite comprender la realidad de un negocio encuentra en la memoria las claves para leer esos datos.
En las próximas líneas vamos a ver qué es exactamente la memoria, qué tipo de información incluye y cómo se presenta.
¿Qué es la memoria en los estados financieros?
La memoria es uno de los documentos que forman parte de las cuentas anuales obligatorias de una empresa, junto al balance, la cuenta de resultados, el estado de cambios en el patrimonio neto y el estado de flujos de efectivo.
A diferencia de los otros informes, que son puramente numéricos, la memoria es un documento de carácter narrativo, es decir, explica cómo se han obtenido los datos, los completa y los pone en contexto. Dicho de otra forma, es como si los estados financieros fueran una fotografía y la memoria el pie de foto que te cuenta la historia que hay detrás.
El propio Plan General de Contabilidad así lo refleja. La memoria debe “completar, ampliar y comentar la información contenida en los demás documentos” para que las cuentas anuales reflejen una imagen fiel de la empresa. Vamos, que no se trata de repetir cifras y datos expresados en otros estados financieros, sino de darles sentido y significado.
¿Para qué sirve la memoria de los estados financieros?
Como hemos visto, la principal finalidad de la memoria es conseguir que la información financiera sea comprensible y quede libre de interpretaciones erróneas para las partes interesadas en su lectura.
Y, ¿qué objetivos concretos persigue? Toma nota.
- Ampliar y explicar los datos financieros: aclara cómo se han calculado ciertas partidas, qué criterios contables se han aplicado, qué operaciones especiales se han hecho (por ejemplo, fusiones, adquisiciones o cambios en la estructura societaria) y cómo todo esto ha impactado en los números finales.
- Aportar transparencia y credibilidad: gracias a ella, inversores, bancos, socios, proveedores o la propia Administración pueden conocer la realidad de la empresa (algo esencial para buscar financiación). Por ejemplo, si los costes suben por la inflación o cambia la política de amortizaciones, aparecerá detallado en la memoria.
- Servir como herramienta de gestión: los directivos encuentran en ella información de valor para entender mejor el negocio, anticipar y fundamentar sus decisiones estratégicas.
- Cumplir con la normativa contable: en España, presentar la memoria junto al resto de documentos de las cuentas anuales es una obligación legal.
¿Qué información incluye la memoria?
Cada empresa no decide de forma aleatoria qué incluye y qué no en la memoria de los estados financieros. Estos contenidos mínimos están regulados por el PGC y varían de acuerdo al modelo que tenga que cumplimentar cada organización (los veremos en el próximo apartado).
Ahora bien, hay una serie de bloques que siempre debe incluir. ¿Cuáles son? Se puede apreciar en la infografía siguiente y su posterior explicación.
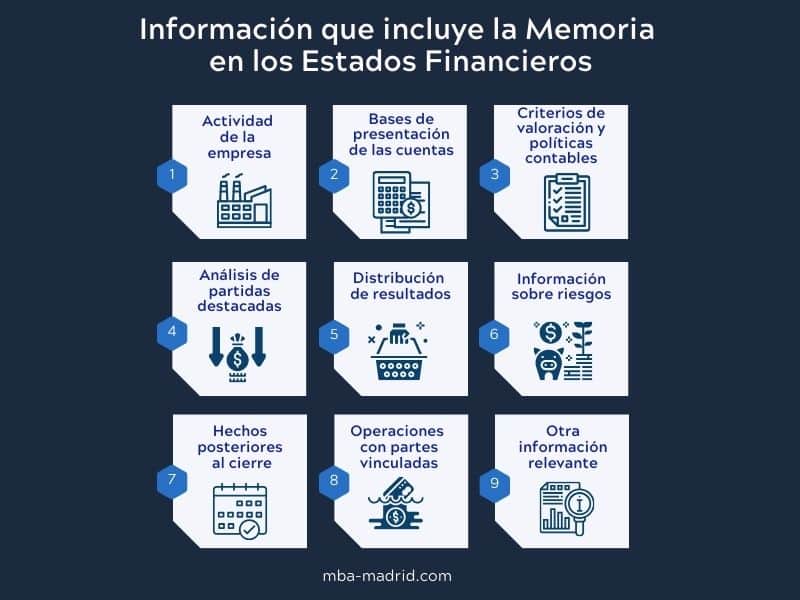
- Actividad de la empresa: aquí se explica a qué se dedica la compañía, cuál es su objeto social, dónde tiene su sede y si forma parte de un grupo empresarial.
- Bases de presentación de las cuentas: se indican los principios y normas contables que se han seguido, y si hay cambios respecto a años anteriores.
- Criterios de valoración y políticas contables: en este apartado se explican las reglas que la empresa utiliza para valorar sus activos, pasivos, ingresos y gastos, como es el caso de amortizaciones, provisiones o existencias, entre otros.
- Análisis de partidas destacadas: por ejemplo, se pueden desglosar los movimientos del inmovilizado, explicar variaciones en las existencias o detallar deudas y vencimientos.
- Distribución de resultados: qué destino se dará al beneficio o pérdida del ejercicio, como, por ejemplo, dividendos, reservas o compensación de pérdidas.
- Información sobre riesgos: financieros, legales o medioambientales que puedan afectar a la empresa.
- Hechos posteriores al cierre: situaciones importantes que han ocurrido después de la fecha de cierre del ejercicio y que conviene conocer (por ejemplo, una compra, la firma de un contrato fundamental o una contingencia).
- Operaciones con partes vinculadas: información sobre las transacciones que la empresa realiza con sociedades del mismo grupo, administradores o personas vinculadas.
- Otra información relevante: cualquier dato que ayude a entender mejor la realidad de la empresa.
Cómo se presenta la memoria: modelos, requisitos y procedimiento
En nuestro país, todas las sociedades mercantiles están obligadas a formular sus cuentas anuales (incluyendo la memoria) y a depositarlas en el Registro Mercantil del domicilio social. La diferencia principal está en el modelo de memoria que corresponde.
Efectivamente, no todas las empresas tienen que elaborar la memoria con el mismo nivel de detalle. Existen diferentes modelos de acuerdo al tamaño de la empresa. Los repasamos.
- Memoria normal para grandes empresas que no cumplen los límites para versiones simplificadas. Es un modelo completo con un contenido muy detallado.
- Memoria abreviada destinada a aquellas empresas que, durante dos ejercicios consecutivos, cumplan al menos dos de estas tres condiciones:
- Que el total de las partidas del activo no supere los 4.000.000 €.
- Que el importe neto de la cifra anual de negocios no supere los 8.000.000 €.
- Que el número medio de trabajadores empleados durante el ejercicio no sea superior a 50.
En cuanto a los plazos, una vez cerrado el ejercicio contable, la empresa tiene tres meses para formular sus cuentas anuales. Por ejemplo, si el ejercicio termina el 31 de diciembre, la formulación deberá hacerse antes del 31 de marzo del año siguiente.
Después, esas cuentas se presentan a la Junta General de socios o accionistas para su aprobación y el plazo máximo para celebrar esa junta es de seis meses desde el cierre, es decir, hasta el 30 de junio.
El último paso es el depósito de las cuentas en el Registro Mercantil, que debe realizarse en el plazo de un mes desde su aprobación. Lo habitual es hacerlo de forma telemática usando certificado digital.
Si no se cumplen estos plazos, el Registro puede imponer sanciones económicas y bloquear determinadas gestiones de la sociedad (lo que se conoce como cierre registral) hasta que se regularice la situación.
Además, un retraso en el depósito también puede dificultar la obtención de financiación, dado que los bancos consultan las cuentas antes de conceder crédito.
Como ves, la memoria es la pieza que da sentido a los números y confirma una imagen de empresa transparente y coherente de su salud financiera. Por ello, aprender a interpretarla bien es una competencia imprescindible para cualquier directivo.
¿Te gustaría aprender a analizar en profundidad documentos como la memoria para tomar mejores decisiones de negocio? Desde el Master MBA en Madrid hacemos énfasis en la importancia de interpretar los estados financieros y a usarlos como herramienta estratégica para dirigir empresas de forma efectiva y rentable.